Ailə büdcəsinə uyğun 1xBet limitlərini seçmək
Giriş
İdman mərcləri haqqında məlumat axtararkən «1xbet güncel giriş» ifadəsinə rast gəlmək mümkündür. Amma platformaya çıxışın olması mərclər üçün uyğun məbləği müəyyən etmir. Qərar verərkən əvvəlcə ailənin maliyyə vəziyyətini nəzərə almaq lazımdır: zəruri ödənişlər, yığım və yalnız bundan sonra itirilməsi gündəlik həyata təsir etməyəcək sərbəst vəsait.
Limit seçmək qalib gəlmək ehtimalını artırmır və gəlir planı kimi qəbul edilməməlidir. Mərcin nəticəsi qeyri-müəyyəndir. Buna görə büdcə limitinin məqsədi qazancı təmin etmək deyil, mümkün zərəri əvvəlcədən məhdudlaşdırmaqdır. Kirayə, ərzaq, kommunal xidmətlər, borclar və uşaqlarla bağlı xərclər heç vaxt mərc qərarından asılı vəziyyətə düşməməlidir.
Komandaları və oyunçuları deyil, büdcəni təhlil edin
Bu mövzuda konkret komandaları və ya oyunçuları təhlil etmək düzgün olmazdı: təqdim olunan məlumatlarda matç, heyət və ya forma göstəriciləri yoxdur. Üstəlik, məsuliyyətli limit müəyyənləşdirmək üçün idman proqnozu əsas meyar deyil. Əsas məsələ ailənin pul axınını təhlil etməkdir: nə qədər gəlir daxil olur, hansı ödənişlər qaçılmazdır və gözlənilməz xərclər üçün ehtiyat varmı?
Büdcəni üç hissəyə bölmək vəziyyəti aydın görməyə kömək edir. Birinci hissə əsas ehtiyaclardır: mənzil, qida, nəqliyyat, sağlamlıq, təhsil və borc ödənişləri. İkinci hissəyə yığım və ehtiyat fondu daxildir. Məbləğ ailənin imkanlarından asılıdır, amma bu vəsaiti gündəlik mərc balansı kimi görmək olmaz. Əyləncə xərcləri üçün yalnız zəruri ödənişlər və planlaşdırılmış yığımlar çıxıldıqdan sonra qalan puldan istifadə etmək olar.
Burada «boş görünən pul» ilə həqiqətən itirilə bilən pulun fərqini nəzərə almaq vacibdir. Ayın ortasında hesabda qalan vəsait növbəti kommunal ödənişə, dərman alışına və ya təmirə lazım ola bilər. Buna görə hesablamanı təkcə bugünkü balansa yox, bütün ay üzrə gözlənilən gəlir və xərclərə əsaslandırmaq lazımdır.
Əsas amillər
Birinci amil gəlirin sabitliyidir. Maaş gecikirsə, iş mövsümidirsə, sifarişlər dəyişirsə və ya qazanc komissiyadan asılıdırsa, aylıq gəliri ən yaxşı ayın nəticəsinə əsasən hesablamaq risklidir. Ehtiyatlı yanaşma adi və ya gəlirin aşağı olduğu dövrü əsas götürmək, qeyri-müntəzəm daxilolmaları isə əvvəlcədən xərclənəcək pul saymamaqdır.
İkinci amil ailənin öhdəlikləridir. Birgə büdcə ilə bağlı qərar yalnız bir nəfərin şəxsi istəyi deyil: ortaq hesabdan ayrılan məbləğ digər ailə üzvlərinin ehtiyaclarına təsir edə bilər. Buna görə mərc üçün pul ailə xərclərindən gizli götürülməməli, borc və ya kredit hesabına artırılmamalıdır. Borc pulla mərc etmək mümkün itkiləri gələcək aylara daşıyır və riskin sərhədini aradan qaldırır.
Üçüncü amil limitin aydın müəyyənləşdirilməsidir. Gündəlik mərc həddi, həftəlik ümumi limit və aylıq itki sərhədi eyni şey deyil. Bir gün üçün müəyyən edilmiş kiçik məbləğ bir neçə gün təkrarlananda xeyli arta bilər. Buna görə əvvəlcə ailə büdcəsinə uyğun aylıq maksimum məbləği müəyyənləşdirmək, sonra isə istəyə görə onu həftəlik hissələrə bölmək məntiqlidir.
Dördüncü amil vaxt və emosional vəziyyətdir. Matçın son dəqiqələri və ya ardıcıl uduzma insanı əvvəlcədən qoyduğu həddi dəyişməyə sövq edə bilər. Belə təzyiqdən qorunmaq üçün limiti əvvəlcədən müəyyənləşdirmək və sonradan artırmamaq lazımdır. Qazanc olduqda da limiti yüksəltmək vacib deyil: qazanc zəmanətli deyil və növbəti qərarın təhlükəsiz olduğunu göstərmir.
Matç ssenarisi: büdcəni yoxlamaq
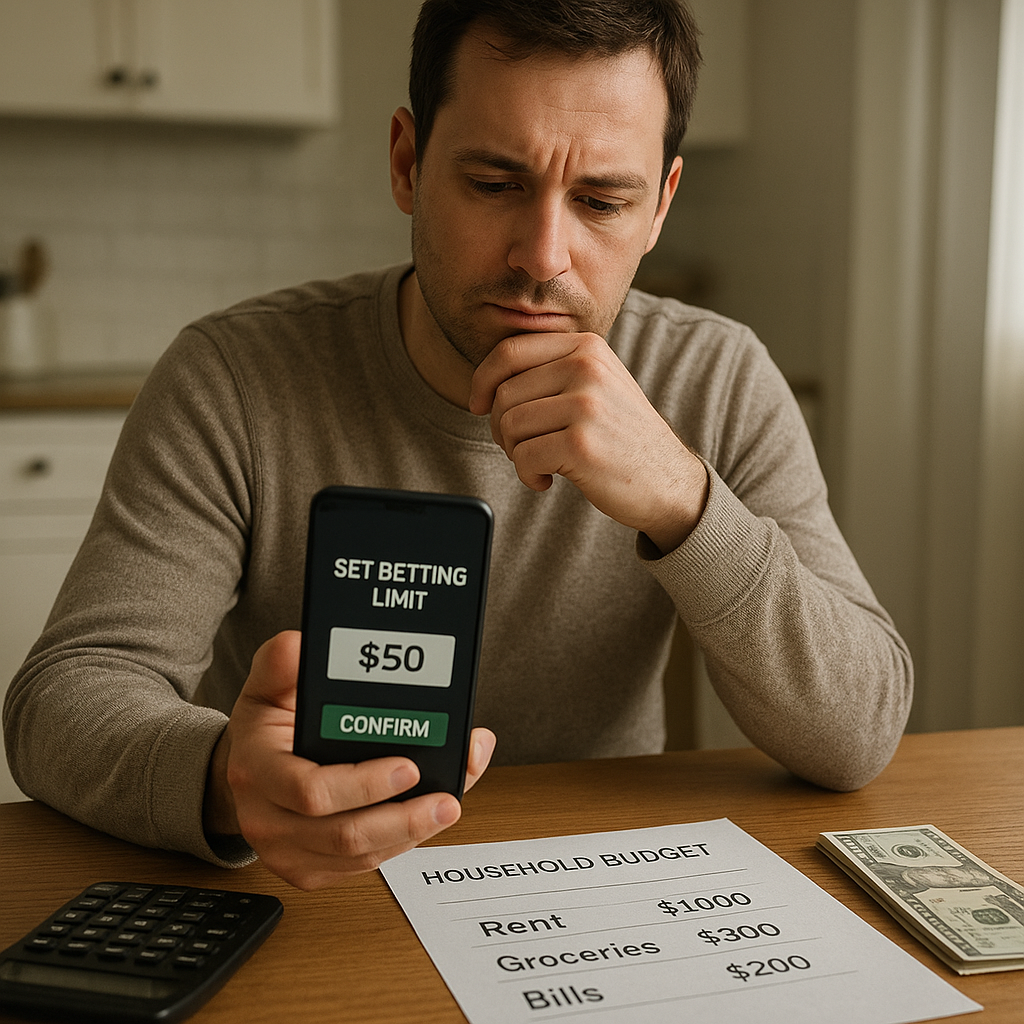
Tutaq ki, ailə aylıq gəlirini alıb, mənzil və kommunal ödənişləri, ərzaq, nəqliyyat, borc və digər zəruri xərcləri hesablayıb. Bundan sonra əvvəlcədən müəyyən etdiyi məbləği yığıma ayırır. Qalan pulun hamısını «sərbəst» saymaq olmaz: gözlənilməz xərclər üçün ehtiyat ayrılmayıbsa, mərc limiti də sıfır olmalıdır.
Əgər bütün öhdəliklər yerinə yetirildikdən və ehtiyat nəzərə alındıqdan sonra əyləncə üçün həqiqətən sərbəst məbləğ qalırsa, mərc limiti həmin məbləğin yalnız bir hissəsi ola bilər. Bunun üçün universal faiz düsturu yoxdur: ailələrin gəliri, borcları, himayəsində olan şəxslər və riskə dözümlülüyü fərqlidir. Əsas sual budur: bu məbləğin hamısı itirilsə, ərzaq, hesablar, yığım və ailədaxili razılaşmalar dəyişəcəkmi? Cavab bəlidirsə, limit ailə büdcəsinə uyğun deyil.
Ay ərzində xərc planı dəyişərsə, vəziyyəti yenidən qiymətləndirmək lazımdır. Məsələn, təcili tibbi xərc, iş saatlarının azalması və ya gözlənilməz hesab yaranarsa, əvvəl ayrılmış əyləncə məbləği artıq sərbəst pul sayılmaya bilər. Belə vəziyyətdə limiti azaltmaq və ya həmin ay mərc etməmək uğursuzluq deyil, büdcənin yeni şərtlərinə uyğun qərardır.
Əks ssenarini də nəzərə almaq lazımdır: ardıcıl itkilərdən sonra məbləği artırmaq, əvvəlki zərəri qaytarmağa çalışmaq və ya ailə hesabından əlavə pul götürmək. Bu addımlar əvvəlcədən qoyulmuş limitin mənasını itirir. Limiti aşmamaq, nəticəni qəbul etmək və emosional vəziyyətdə yeni qərar verməmək daha sağlam maliyyə davranışıdır.
Yekun
Ailə büdcəsinə uyğun limit gəlirdən avtomatik çıxarılan rəqəm deyil. Bu, zəruri xərclər, borclar, ehtiyat və yığım nəzərə alındıqdan sonra qalan, tam itirilməsi ailənin həyat səviyyəsinə təsir etməyən və əvvəlcədən razılaşdırılmış əyləncə məbləğidir. Bu yanaşmanın əsas prinsipləri sabit aylıq limit müəyyənləşdirmək, onu artırmamaq və borc vəsaitindən istifadə etməməkdir.
Heç bir limit mərcin nəticəsini proqnozlaşdırmır və zərəri tam aradan qaldırmır; o, yalnız xərcləmənin sərhədini müəyyən edir. Mərc üçün ayrılan pul əsas ehtiyaclara toxunursa, itkiləri gizlətmək və ya geri qaytarmaq istəyi yaranırsa, fasilə vermək və etibar etdiyiniz şəxslə danışmaq vacibdir. Ailə maliyyəsinin dayanıqlığı istənilən matçın nəticəsindən daha önəmlidir.